Apresentar seguro automotivo na concessionária não é apenas oferecer um preço junto com o veículo. Para ajudar o cliente a decidir, o vendedor precisa entender como ele usa o carro, explicar diferenças entre coberturas e franquias e deixar claros os limites de cada proposta. Para gestores, o desafio é fazer isso com consistência, sem pressão e sem transformar uma conversa consultiva em uma oferta apressada.
O que uma boa apresentação de seguro precisa deixar claro
- A proposta deve partir do uso e das prioridades do cliente, não de um pacote padrão.
- O preço só faz sentido quando comparado com as coberturas, franquias e condições correspondentes.
- O cliente precisa entender o que está incluído e o que não está.
- O vendedor deve confirmar que a decisão é opcional e registrar dúvidas e próximos passos.
Quando essas informações ficam claras, o seguro entra na jornada como uma alternativa relevante de proteção, não como um item inesperado no fechamento. Para a gestão, acompanhar como a equipe explica as opções ajuda a identificar atendimentos incompletos, objeções recorrentes e oportunidades de melhorar a experiência.
Comece pela rotina do cliente, não pelo catálogo
Antes de apresentar planos, descubra quais situações importam para aquele comprador. Perguntas objetivas ajudam a entender o contexto sem transformar a conversa em um interrogatório: onde o carro costuma ficar estacionado, quem dirige, como é usado no dia a dia e quais proteções o cliente considera prioritárias.
As respostas orientam a conversa, mas não substituem a análise de perfil e a cotação feita conforme os critérios da seguradora. Um carro usado principalmente em deslocamentos urbanos pode levar a dúvidas diferentes das de um veículo que passa longos períodos em estrada. Da mesma forma, um cliente pode valorizar mais a assistência do que determinados serviços adicionais.
O vendedor não deve presumir necessidades com base em idade, bairro ou modelo do carro. O melhor caminho é perguntar, ouvir e confirmar o que entendeu. Por exemplo: “Pelo que você comentou, sua prioridade é ter cobertura para colisões e assistência quando estiver viajando. Acertei?”. Essa checagem reduz a chance de oferecer uma solução desalinhada.
Compare opções com os mesmos critérios
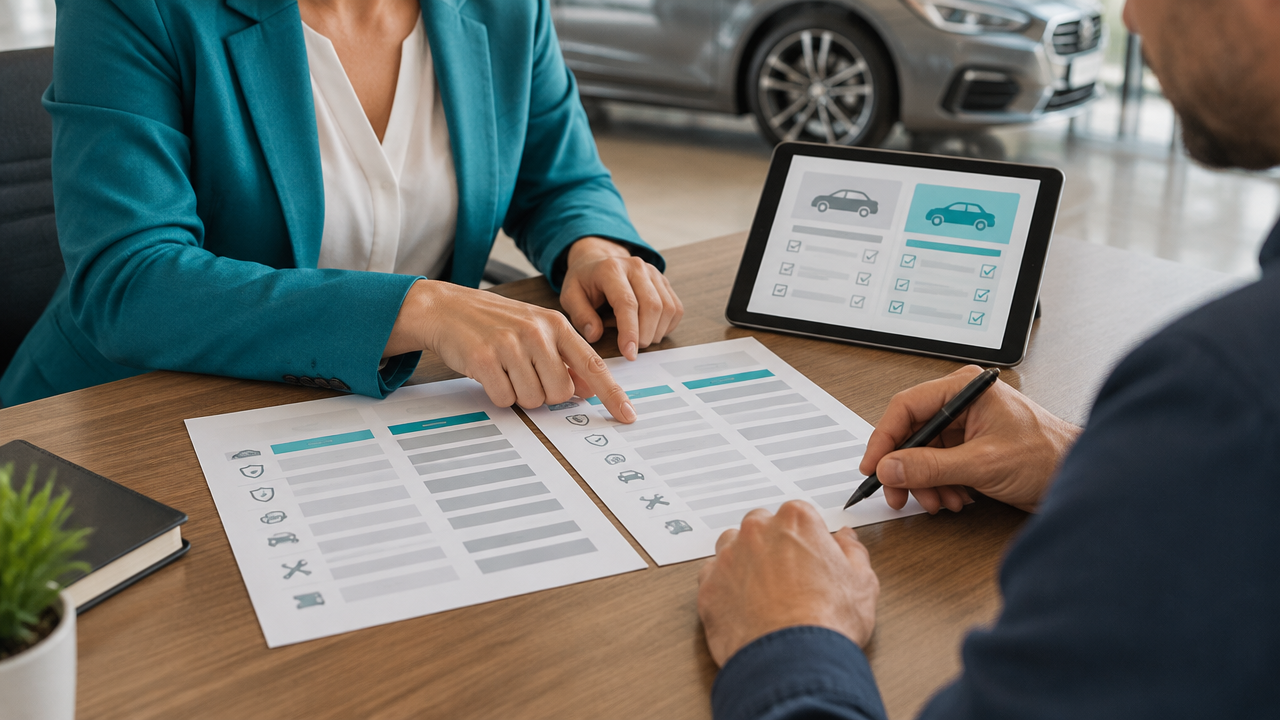
Uma comparação útil mostra o que muda de uma proposta para outra. Evite colocar lado a lado apenas o valor mensal ou anual: se as coberturas e os limites são diferentes, a comparação pode levar o cliente a uma conclusão equivocada.
| Critério | O que explicar | Pergunta para o cliente |
|---|---|---|
| Cobertura do veículo | Quais eventos estão previstos e quais exclusões se aplicam. | Quais situações você quer priorizar? |
| Danos a terceiros | Quais limites e condições estão descritos na proposta. | Você quer incluir proteção para danos causados a outras pessoas? |
| Franquia | Quanto pode ser devido pelo segurado em caso de sinistro coberto, conforme as condições. | Qual equilíbrio entre custo e participação em um reparo faz sentido para você? |
| Assistências | Quais serviços estão incluídos e quais limites ou regras se aplicam. | Quais serviços seriam úteis na sua rotina? |
| Preço | O valor total e a forma de pagamento daquela proposta. | Essa opção cabe no orçamento que você planejou? |
As condições variam conforme produto e seguradora. Por isso, a equipe deve apresentar os documentos da proposta e evitar afirmar que um item está coberto sem confirmar a informação. Em caso de dúvida sobre conceitos ou direitos do consumidor, é possível consultar as orientações da SUSEP.
Explique franquia, assistência e limites sem jargão
Termos técnicos precisam virar consequências práticas para o cliente. A franquia, por exemplo, deve ser explicada conforme a proposta: qual valor pode ficar sob responsabilidade do segurado em uma situação coberta e como essa quantia se relaciona com o preço e as condições contratadas.
Assistência também merece atenção. Não basta dizer que existe serviço 24 horas; o cliente precisa saber quais serviços estão previstos, quais limites se aplicam e como acioná-los. Se houver carro reserva, guincho ou outros itens, confirme a disponibilidade e as regras no material oficial da proposta, sem generalizar a partir de outro plano.
Use uma linguagem direta e convide o cliente a apontar dúvidas. Uma explicação cuidadosa inclui o que não está coberto, quando isso estiver descrito nas condições. Se o vendedor não souber responder, o correto é verificar a informação com o responsável pelo produto, em vez de improvisar uma garantia.
Em que momento da venda apresentar o seguro?
O assunto pode surgir quando o cliente já compartilhou prioridades e está avaliando os próximos custos e decisões ligados ao veículo. Antecipar a conversa pode ajudar no planejamento; deixar para o último minuto, por outro lado, pode fazer o seguro parecer uma condição para fechar a compra.
Apresente a opção de forma transparente e separada dos valores do automóvel, do financiamento e de outros produtos. Confirme se o comprador deseja conhecer a proposta antes de avançar. Se a resposta for “agora não”, respeite a escolha e combine, apenas se houver abertura, se faz sentido retomar o assunto depois.
Uma sequência prática para a equipe pode ser:
- Confirmar o interesse do cliente em avaliar proteção para o veículo.
- Entender o uso, as prioridades e o orçamento previsto.
- Apresentar alternativas com critérios comparáveis.
- Explicar dúvidas e registrar pontos que precisam de confirmação.
- Combinar o próximo passo sem sugerir que a contratação seja obrigatória.
Como lidar com objeções sem pressionar
Uma objeção é informação sobre a decisão do cliente, não um convite automático para insistir. Quando ele diz que o seguro está caro, pergunte qual aspecto pesa mais: o valor total, a forma de pagamento ou a relação entre custo e cobertura. A resposta permite revisar alternativas sem desvalorizar uma proteção importante.
Se a pessoa já tem seguro, entenda se quer comparar condições ou prefere manter o contrato atual. Se disser que vai pensar, pergunte se existe alguma informação que ajudaria na análise e respeite o tempo combinado. Em todos os casos, evite prometer redução de preço, aprovação ou cobertura antes da confirmação formal.
Gestores podem observar se os vendedores escutam a objeção, esclarecem o ponto levantado e registram o desfecho. Uma oferta feita sem entender a preocupação pode encerrar a conversa; uma pergunta bem colocada pode revelar que faltava explicar a franquia, ajustar a alternativa ou simplesmente aceitar que o cliente não quer contratar naquele momento.
Como acompanhar a qualidade da oferta na concessionária
O número de propostas apresentadas, sozinho, não mostra se a abordagem foi adequada. Para avaliar o processo, acompanhe também se houve consentimento para falar do produto, se as opções foram explicadas com clareza, quais dúvidas surgiram e qual foi o próximo passo acordado.
Uma rotina de gestão pode incluir a revisão de amostras de conversas, comparação entre lojas e análise dos motivos de recusa. Se muitos clientes dizem que não entenderam a diferença entre propostas, o problema pode estar na forma de explicação ou nos materiais de apoio. Se as oportunidades desaparecem após o envio da cotação, vale verificar se houve acompanhamento no prazo combinado.
O registro no CRM continua importante para organizar o histórico, o estágio e as tarefas. A análise das conversas pode complementar esses dados com o contexto que nem sempre vira campo preenchido: a objeção real, uma dúvida pendente ou a razão pela qual a proposta não avançou.
Use inteligência de conversas para melhorar a consistência
Em uma operação com várias lojas e vendedores, acompanhar manualmente cada atendimento é difícil. A Odisseia AI, por meio do Synthetos, analisa conversas comerciais para ajudar gestores a identificar padrões de atendimento, pendências de follow-up, objeções e oportunidades que precisam de uma próxima ação.
Aplicado à oferta de seguros, esse tipo de inteligência pode ajudar a responder perguntas operacionais: a equipe explica a franquia? Em que momento o cliente costuma recusar a proposta? Há vendedores que deixam dúvidas sem retorno? A tecnologia não substitui o julgamento do gestor nem a conversa do vendedor; ela amplia a visibilidade sobre o que acontece entre a apresentação e a decisão.
O ponto de partida é transformar boas práticas em critérios observáveis e revisar se elas aparecem nas conversas. Assim, o gestor pode orientar a equipe com exemplos reais, ajustar materiais e acompanhar se a apresentação ficou mais clara para o cliente.
Perguntas frequentes
Qual é o melhor seguro para veículo?
O melhor seguro é o que corresponde ao uso do veículo, ao orçamento e aos riscos que o cliente deseja cobrir. A comparação deve considerar coberturas, franquia, assistência, limites e condições de indenização, não apenas o preço. Sem conhecer esses fatores, não existe uma opção universalmente melhor para todos os motoristas.
Qual é o valor de um seguro automotivo?
O valor depende de fatores como modelo e ano do veículo, região de circulação, perfil dos condutores, coberturas e franquia escolhidas. Por isso, não é possível estimar o preço apenas pelo valor do carro. Para comparar propostas, solicite cotações com informações equivalentes e verifique o que cada uma inclui.
Qual seguradora é boa e barata?
A seguradora mais adequada é aquela cuja proposta atende às necessidades do cliente, com coberturas e condições compreensíveis e compatíveis com seu orçamento. Compare o contrato, os limites de indenização, a franquia e os serviços de assistência. A reputação isolada ou o menor preço não substituem a leitura das condições da apólice.
Como pagar mais barato no seguro do carro?
O cliente pode reduzir o custo avaliando quais coberturas e serviços fazem sentido para seu uso, comparando propostas equivalentes e verificando diferentes opções de franquia. É importante não retirar uma proteção relevante apenas para baixar o preço. A concessionária deve apresentar os impactos de cada escolha e deixar a decisão com o comprador.
Como apresentar opções de seguro ao cliente na concessionária?
Apresente o seguro como uma escolha opcional, separada da negociação do veículo, e faça perguntas sobre uso, orçamento e prioridades. Depois, compare poucas alternativas com diferenças claras de cobertura, franquia e assistência. Explique as condições sem pressionar e registre dúvidas, proposta apresentada e próximo passo combinado.